Krav til kjørebok fra Skatteetaten
Ingen har plikt til å føre kjørebok, men uten den står yrkeskjøringen svakt. Se hva en manuell og en elektronisk kjørebok må inneholde, og når bare den elektroniske godtas.
Finn svaret du trenger
Hvilken kjørebok trenger dere?
| Situasjon | Manuell kjørebok | Elektronisk kjørebok |
|---|---|---|
| Ansatt bruker egen bil og får kilometergodtgjørelse | Nok, sammen med en signert reiseregning | Frivillig. Kan levere distansen til reiseregningen |
| Vanlig firmabil som brukes privat | Ikke nødvendig for beregningen | Ikke nødvendig for beregningen |
| Firmabil med over 40 000 km yrkeskjøring i året | Ikke nok | Vilkår for å redusere grunnlaget til 75 % |
| Varebil klasse 2 skattlagt per privat kilometer | Ikke nok | Vilkår, og den må vise total kjørelengde og yrkeskjøring |
| Arbeidsgivers bil som ikke brukes privat, eller bare sporadisk | Nok hvis den dekker all kjøring gjennom året | Gjør det enklere å vise at ingenting mangler |
| Egen bil i enkeltpersonforetak | Nok for å dokumentere yrkeskjøringen | Frivillig |
Reglene for de to firmabiltilfellene, med gjeldende satser og regneeksempler, står i kjørebok for firmabil og varebil.
Krav til manuell kjørebok
Etter Skatte-ABC om kjørebok må en manuell kjørebok fortløpende og daglig registrere bruken av bilen i yrket. Den skal vise:
- hvor dagens kjøring startet
- hvilket firma, hvilken byggeplass eller lignende som ble besøkt
- hvor kjøringen ble avsluttet
- kjørelengden ifølge kilometertelleren
- bilens kilometerstand, avlest minst én gang i måneden
Føreren bestemmer selv om private turer føres. Skal kjøreboken vise at bilen ikke er brukt privat, må den likevel dekke all kjøring, slik at summen av turene stemmer med kilometertelleren.
Kjøreboken kan kreves fremlagt ved kontroll. For en bokføringspliktig virksomhet er en ført kjørebok regnskapsmateriale som skal oppbevares i fem år etter regnskapsårets slutt, se bokføringsloven § 13.
En kjørebok som skrives fra kalenderen ved årets slutt, oppfyller ikke kravet om fortløpende føring. Trenger dere et skjema, har kjørebokmalen for Excel og utskrift kolonnene ferdig satt opp.
Krav til elektronisk kjørebok
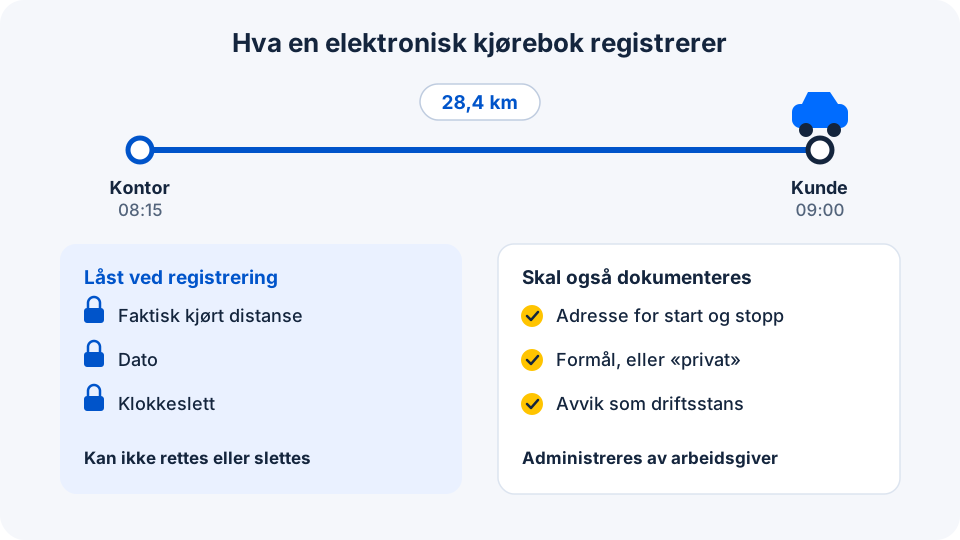
Skatte-ABC om elektronisk kjørebok beskriver en GPS-basert løsning som skal:
- registrere faktisk kjørt distanse, dato og klokkeslett
- ikke gi mulighet til å rette eller slette disse opplysningene
- dokumentere adressene der turen starter og stopper
- ha et formålsfelt der føreren oppgir om turen er privat, eller beskriver yrkesreisens formål
- registrere avvik, for eksempel driftsstans
For ansatte skal arbeidsgiveren anskaffe og administrere kjøreboken. Det betyr at arbeidsgiveren står for anskaffelse og installasjon og har tilgang til og behandler de nødvendige opplysningene. En app den ansatte har skaffet selv, uten at arbeidsgiveren administrerer den, oppfyller ikke dette.
For varebil som skattlegges per privat kilometer, skal kjøreboken dokumentere total kjørelengde og yrkeskjøring. Skatteetaten skriver at kjøreboken da bør være fastmontert i bilen.
«Godkjent av Skatteetaten» finnes ikke
Skatteetaten godkjenner ikke kjørebøker eller leverandører. Kravene over er det en løsning måles mot, og det er arbeidsgiveren som må kunne vise at de er oppfylt. Be leverandøren demonstrere hvert av de fem punktene på en tur dere selv har kjørt.
Test en retting og en manglende tur
Punkt 2 og 5 skiller en elektronisk kjørebok fra et regneark med GPS-data. Test dem før dere velger løsning:
- Registrer en tur og eksporter rapporten.
- Endre formålet fra privat til et konkret kundeoppdrag.
- Kontroller at distanse, dato og klokkeslett er uendret, og at rapporten viser hvem som endret formålet og når.
- La utstyret være ute av drift i en periode, og registrer avviket med forklaring.
- Eksporter på nytt. En kollega som ikke var med, skal kunne se forskjellen på registrerte data, førerens forklaring og senere retting.
En forklaring som bare finnes i en melding til sjåføren, følger ikke med når underlaget sendes videre. Hvordan avvik bør dokumenteres, står i avvik og endringer i kjørebok.
Kjørebok er ikke hele reiseregningen
Kilometergodtgjørelse for bruk av egen bil er bare skattefri når den ansatte leverer en reiseregning. Etter Skatte-ABC om formelle krav til bilgodtgjørelse må den minst vise:
- arbeidstakerens navn og adresse
- dato for avreise og hjemkomst for hver reise
- formålet med reisen, og hvilket arrangement arbeidstakeren har deltatt på
- reiseruten, med lokal kjøring på oppdragsstedet og årsaken til eventuelle omkjøringer
- totalt kjørt distanse, beregnet fra kilometerteller, GPS-basert elektronisk kjørebok eller et kartprogram på nett
- navn på passasjerer det kreves passasjertillegg for
- arbeidstakerens signatur
Reiseregningen oppbevares som bilag hos arbeidsgiveren. Kjøreboken kan levere dato, rute og distanse, men formål, omkjøringer og signatur må komme fra den ansatte. Har turen 48 kilometer hvorav 6 er en privat omvei, er det 42 kilometer som hører hjemme i kravet, med en forklaring på differansen. Satser og regneeksempel står i kilometergodtgjørelse med privatbil. ReAIs reiseregningsverktøy setter opp en reiseregning med de samme feltene.
Det kjøreboken ikke avgjør
Kjøreboken dokumenterer turene. Den avgjør ikke hvilken regel som gjelder:
- Arbeidsreise eller yrkesreise bestemmes av om arbeidsstedet er fast, ikke av at turen skjer i arbeidstiden. Se arbeidsreise eller yrkesreise i kjøreboken.
- Tjenstlig behov for varebil vurderes ut fra arbeidet, ikke ut fra rapporten.
- Privat disposisjon av en firmabil utløser fordel selv om loggen viser få private kilometer. Se privat bruk av firmabil og hjemkjøring.
Før første måned lukkes
Sammenhold kjørebok, kilometerteller, føreroversikt og avvik. Avklar hvem som får åpne en lukket periode, og hvordan rettinger overleveres til lønn. Bruker flere personer bilene, viser månedskontrollen for flere servicebiler kontrollen med tall. Begrepet og bakgrunnen er forklart hos Aiak i artikkelen om hva en kjørebok er.
Velg neste steg
Sist gjennomgått 13.11.2026.