Kjørebok for firmabil og varebil
Biltypen og skatteregelen bestemmer hva kjøreboken må dokumentere. Bruk riktig metode før dere setter opp turkategorier og månedsrapport.
Finn svaret du trenger
Når trenger firmabilen kjørebok?
| Bil og bruk | Slik beregnes fordelen | Kjørebokens rolle |
|---|---|---|
| Vanlig firmabil som kan brukes privat | Sjablong av listepris som ny | Ikke et krav. Private kilometer endrer ikke fordelen |
| Vanlig firmabil med over 40 000 km yrkeskjøring i året | Sjablong av 75 % av listeprisen | Elektronisk kjørebok er et vilkår for reduksjonen |
| Varebil klasse 2 eller lastebil under 7 501 kg med tjenstlig behov | Sjablong med bunnfradrag, eller sats per privat kilometer | Elektronisk kjørebok er et vilkår for kilometersatsen |
| Arbeidsgivers bil som bare lånes en sjelden gang | Ingen fordel innenfor 10 dager og 1 000 km i året | Viser at begge grensene er holdt |
| Bil som ikke brukes privat i det hele tatt | Ingen fordel | Det sterkeste beviset når bilen står hjemme hos den ansatte |
Reglene står i skatteloven § 5-13 og Finansdepartementets forskrift til skatteloven § 5-13. Satsene fastsettes for ett inntektsår om gangen.
Vanlig firmabil: listepris, ikke kilometer
For inntektsåret 2026 er fordelen 30 % av bilens listepris som ny inntil 370 300 kroner og 20 % av det overskytende. Grunnlaget er hele listeprisen, med to reduksjoner:
- 75 % av listeprisen når bilen er eldre enn tre år per 1. januar i inntektsåret.
- 75 % av listeprisen når yrkeskjøringen overstiger 40 000 km i inntektsåret og dette er dokumentert med elektronisk kjørebok.
- 56,25 % når begge vilkårene er oppfylt.
Beløpsgrensen justeres hvert år og står i Skatteetatens satser for firmabil. Har den ansatte bilen bare deler av året, beregnes fordelen for hver hele eller påbegynte måned bilen står til disposisjon.
Eksempel med 2026-satsene: En bil med listepris 500 000 kroner gir en fordel på 370 300 × 30 % + 129 700 × 20 % = 137 030 kroner i året, eller 11 419 kroner i måneden. Beløpet legges til lønnen og skattlegges som lønn. Det er det samme enten den ansatte kjører 2 000 eller 20 000 private kilometer.
Kjøreboken skal altså ikke brukes til å regne private kilometer om til et beløp for en vanlig firmabil. Hvordan fordelen føres i lønnskjøringen, er forklart i ReAIs gjennomgang av firmabil i lønn.
Over 40 000 km yrkeskjøring: reduksjonen som krever elektronisk kjørebok
Med dokumentert yrkeskjøring over 40 000 km faller grunnlaget i eksemplet over til 375 000 kroner, og fordelen til 112 030 kroner. Det er 25 000 kroner lavere skattepliktig inntekt i året. Etter Skatte-ABC om beregningsgrunnlaget gjelder dette:
- Yrkeskjøringen må kunne dokumenteres med elektronisk kjørebok. En manuell kjørebok eller et regneark er ikke nok.
- Det er den ansattes samlede yrkeskjøring med bilen eller bilene vedkommende skattlegges for, som teller. Ektefellers kjøring legges ikke sammen.
- Reduksjonen gis ikke for et år der yrkeskjøringen ender under 40 000 km, uansett årsak. Det gjelder også året bilordningen starter eller slutter.
- Reisen mellom hjem og fast arbeidssted er ikke yrkeskjøring og teller ikke med. Se arbeidsreise eller yrkesreise.
Arbeidsgiveren kan legge reduksjonen til grunn i forskuddstrekket gjennom året når elektronisk kjørebok brukes og det er overveiende sannsynlig at grensen blir nådd. Følg derfor med på yrkeskilometerne hver måned. Ligger en selger på 2 900 km i snitt etter ni måneder, blir årssummen under 40 000, og lønn må korrigere før året er slutt.
Varebil klasse 2: to metoder, og bare én krever kjørebok
En varebil klasse 2 er etter forskrift om engangsavgift § 2-3 en bil i kjøretøygruppe N1 uten seter bak førersetet, med fastmontert beskyttelsesvegg mot godsrommet og et godsrom som rommer en kasse på 140 × 90 × 105 centimeter. En pick-up må ha et lasteplan som er minst 100 centimeter langt og utgjør minst halvparten av lengden fra frontruten til bakre ende av planet. En stor stasjonsvogn eller en varebil med to seterader er ikke varebil klasse 2.
Særreglene gjelder varebil klasse 2 og lastebil med tillatt totalvekt under 7 501 kg, og bare når den ansatte har tjenstlig behov for en slik bil. Uten tjenstlig behov brukes de vanlige firmabilreglene. Med tjenstlig behov kan fordelen fastsettes på to måter:
| Sjablong med bunnfradrag | Kilometersats | |
|---|---|---|
| Beregning | Listeprisen reduseres med 50 %, høyst 150 000 kroner. Deretter 30 % og 20 % som for vanlig firmabil | Private kilometer × 3,40 kroner |
| Kjørebok | Ikke et krav | Elektronisk kjørebok som viser total kjørelengde og yrkeskjøring |
| Bil eldre enn tre år | Listeprisen settes til 75 % før bunnfradraget | Ingen betydning |
| Yrkeskjøring over 40 000 km | Gir ingen reduksjon i tillegg til bunnfradraget | Ingen betydning |
Tallene gjelder for 2026 og står i Skatteetatens satser for firmavarebiler klasse 2 og små lastebiler.
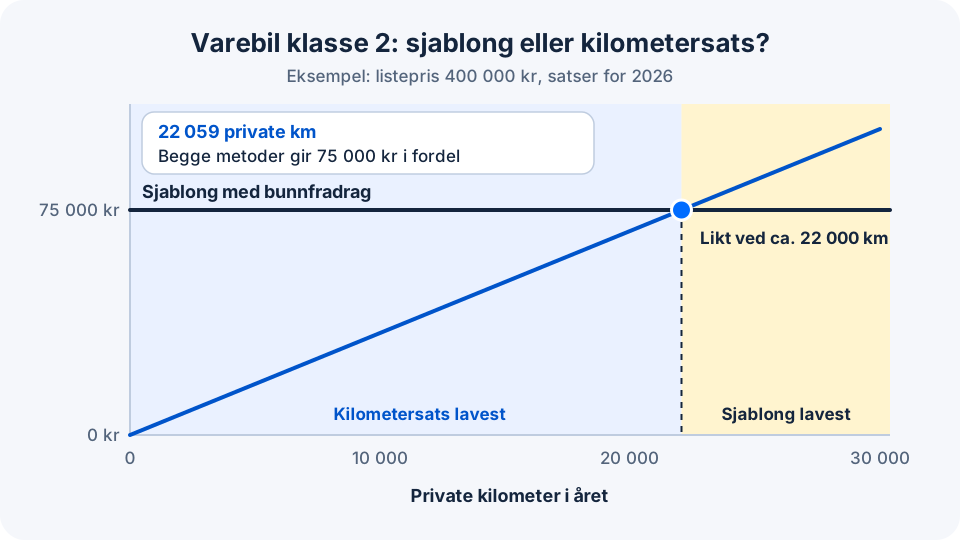
Eksempel med 2026-satsene: En ny varebil har listepris 400 000 kroner. Bunnfradraget er 150 000 kroner, grunnlaget 250 000 kroner og fordelen 250 000 × 30 % = 75 000 kroner. Med kilometersatsen gir 5 000 private kilometer 5 000 × 3,40 = 17 000 kroner. Metodene gir samme beløp ved omtrent 22 000 private kilometer. For en varebil til 250 000 kroner er sjablongfordelen 37 500 kroner, og krysningspunktet ligger ved omtrent 11 000 private kilometer.
Tre forhold avgjør om kilometersatsen lønner seg:
- Arbeidsreisen er privat. Privatkjøringen er differansen mellom total kjørelengde og yrkeskjøring, og den omfatter kjøring mellom hjem og fast arbeidssted. 12 kilometer hver vei i 230 arbeidsdager er 5 520 private kilometer før en eneste fritidstur. Kjøring fra hjemmet direkte til et oppdrag er derimot yrkeskjøring.
- Metoden binder for hele inntektsåret. Unntaket er når elektronisk kjørebok tas i bruk i løpet av året. Da kan kilometersatsen brukes fra første hele måned med kjørebok.
- Kilometer uten dokumentasjon blir private. Har måneden 2 400 kilometer totalt og 2 050 dokumenterte yrkeskilometer, er 350 kilometer private. Mangler formålet på turer som utgjør 200 kilometer, blir privatkjøringen 550.
Skatteetaten skriver at kravet om å dokumentere total kjørelengde innebærer at kjøreboken bør være fastmontert i bilen. En app som følger telefonen, registrerer ikke turene bilen kjører med en annen fører. Forskjellen er gjennomgått i GPS-kjørebok med app eller enhet i bilen.
Hva den elektroniske kjøreboken må registrere
Kravene er de samme for 40 000 km-regelen og for varebil med kilometersats. Kjøreboken skal:
- registrere faktisk kjørt distanse, dato og klokkeslett, uten mulighet til å rette eller slette disse opplysningene
- dokumentere adressene der turen starter og stopper
- ha et felt der føreren oppgir om turen er privat, eller beskriver yrkesreisens formål
- registrere avvik, for eksempel driftsstans
- være anskaffet og administrert av arbeidsgiveren
Hvordan dere tester en løsning mot disse punktene, står i krav til kjørebok fra Skatteetaten.
Kan firmabilen tas med hjem?
Ja, men kjøring mellom hjemmet og det faste arbeidsstedet er privat bruk. Den som kjører en vanlig firmabil hjem hver dag, skal derfor ha full sjablongfordel selv uten andre private turer. For varebil med kilometersats skattlegges hjemkjøringen per kilometer. Unntakene for utstyrsfrakt, tilkalling og sporadisk bruk er forklart i privat bruk av firmabil og hjemkjøring.
Påstår den ansatte at bilen ikke brukes privat, legger Skatteetaten blant annet vekt på hvor bilen står parkert utenom arbeidstiden og om arbeidsgiveren faktisk kontrollerer bruken. En riktig ført kjørebok som viser all kjøring gjennom året, tillegges stor vekt. En skriftlig avtale om forbud mot privat bruk gjør det ikke alene.
Flere førere og bilbytter
Bytter flere ansatte på å disponere samme bil privat, for eksempel i en vaktordning, fordeles sjablongfordelen etter hvor lenge hver av dem har hatt bilen. Kjøreboken må da vise hvem som disponerte bilen når. Se delt firmabil.
Et vanlig hull i loggen er lånebilen. En sjåfør bytter til lånebil mens servicebilen er på verksted. Kjøreboken for den vanlige bilen ser komplett ut, men sier ingenting om lånebilen. Noter bilbyttet med tidspunkt, bil og fører, og hent inn underlaget for begge.
Kontroll ved månedsslutt
- Sammenhold kilometertelleren ved periodens start og slutt med summen av registrerte turer.
- Gå gjennom bilbytter, flere førere og perioder der utstyret var ute av drift.
- Fullfør turer uten formål, og kontroller hjemkjøring som automatisk er foreslått som yrkesreise.
- Gi lønn bare tallene regelen bruker: yrkeskilometer hittil i år for 40 000 km-regelen, private kilometer for varebil med kilometersats.
Månedskontroll for flere servicebiler viser den samme kontrollen med tall. Eier du selskapet og vurderer bil gjennom det, har Aiaks gjennomgang av firmabil i AS regnestykket fra eierens side.
Velg neste steg
Sist gjennomgått 13.11.2026.