Privat bruk av firmabil og hjemkjøring
Kjøring mellom hjem og fast arbeidssted er privat bruk. Se unntakene, hva fordelen blir, og hvor lite som skal til før sporadisk bruk blir vanlig firmabil.
Finn svaret du trenger
Hva regnes som privat bruk?
All kjøring som ikke er yrkeskjøring, er privatkjøring. Etter Skatte-ABC om krav til den private bruken omfatter det:
- kjøring mellom hjem og fast arbeidssted (arbeidsreise)
- besøksreiser til hjemmet for den som pendler
- fritidskjøring, ærender og ferieturer
Den som kjører arbeidsgivers bil mellom hjem og fast arbeidssted, skal derfor som hovedregel skattlegges etter standardregelen selv om bilen ikke brukes til annen privatkjøring.
Når er kjøringen hjemmefra en yrkesreise?
| Situasjon | Vurdering | Vilkår |
|---|---|---|
| Hjem til fast kontor, verksted eller lager | Arbeidsreise, privat | Gjelder også oppmøtested som er det samme i mer enn to uker |
| Hjem direkte til kunde eller oppdrag | Yrkesreise | Stedet må være et ikke-fast arbeidssted |
| Hjem til fast arbeidssted med tungt eller omfangsrikt utstyr | Yrkesreise | Arbeidet må regelmessig gjøre frakten påkrevd, og den må skje med bil |
| Tilkalling til fast arbeidssted utenom ordinær arbeidstid | Yrkesreise | Tilkallingen må være nødvendig. Gjelder også hjemmevakt og bakvakt |
| Innom fast arbeidssted for å hente materiell før et oppdrag | Yrkesreise | Kort opphold uten alminnelig arbeid på det faste arbeidsstedet |
Unntakene står i Skatte-ABC om yrkesreiser. To av dem misforstås ofte:
Utstyr i bilen. Det holder ikke at verktøyet ligger i bilen. Frakten må være påkrevd, for eksempel fordi utstyret ikke kan lagres trygt på arbeidsstedet eller må vedlikeholdes hjemme. Fare for tyveri av selve bilen teller ikke.
Vaktbil. Reisen ved en faktisk tilkalling er yrkesreise. Annen kjøring på fritiden blir ikke yrkeskjøring fordi den ansatte må ha bilen med seg i vaktperioden. Bytter flere ansatte på å ha vaktbilen til privat disposisjon, fordeles fordelen mellom dem etter hvor lenge hver har hatt bilen.
Hvordan en arbeidsdag deles i strekninger, er vist i arbeidsreise eller yrkesreise i kjøreboken.
Hva koster det den ansatte?
| Bil | Beregning av fordelen | Betydning av hjemkjøring |
|---|---|---|
| Vanlig firmabil | 30 % av listepris som ny opp til en beløpsgrense og 20 % over | Full fordel fra første dag bilen kan brukes privat |
| Varebil klasse 2 med tjenstlig behov, sjablong | Som over, etter et bunnfradrag i listeprisen | Full fordel etter bunnfradraget |
| Varebil klasse 2 med tjenstlig behov, kilometersats | Sats per privat kilometer, dokumentert med elektronisk kjørebok | Bare de kjørte kilometerne skattlegges |
Eksempel med 2026-satsen: En montør har varebil klasse 2 og 12 kilometer til verkstedet. Ingen av unntakene over gjelder, og 230 arbeidsdager gir 5 520 kilometer arbeidsreise. Med kilometersatsen på 3,40 kroner blir fordelen 18 768 kroner i året. Uten elektronisk kjørebok må sjablongen brukes.
Gjeldende beløpsgrense, bunnfradrag og regneeksempler står i kjørebok for firmabil og varebil. Fordelen er lønn, og arbeidsgiveren beregner forskuddstrekk og arbeidsgiveravgift av den. Regnskapsføringen er vist i ReAIs kontoplan under konto 5200 Fri bil.
Tre ting som ikke reduserer fordelen
- At bilen ikke kan brukes en periode. Sykdom, ferie, tjenestereise, inndratt førerkort eller bil på verksted gir ingen avkorting.
- At den ansatte betaler for seg. Egenbetaling for privat bruk, drivstoff på ferieturer eller tillegg for utstyrspakker reduserer ikke fordelen.
- At den ansatte har egen bil hjemme. Det er et moment i bevisvurderingen, men avgjør ikke saken.
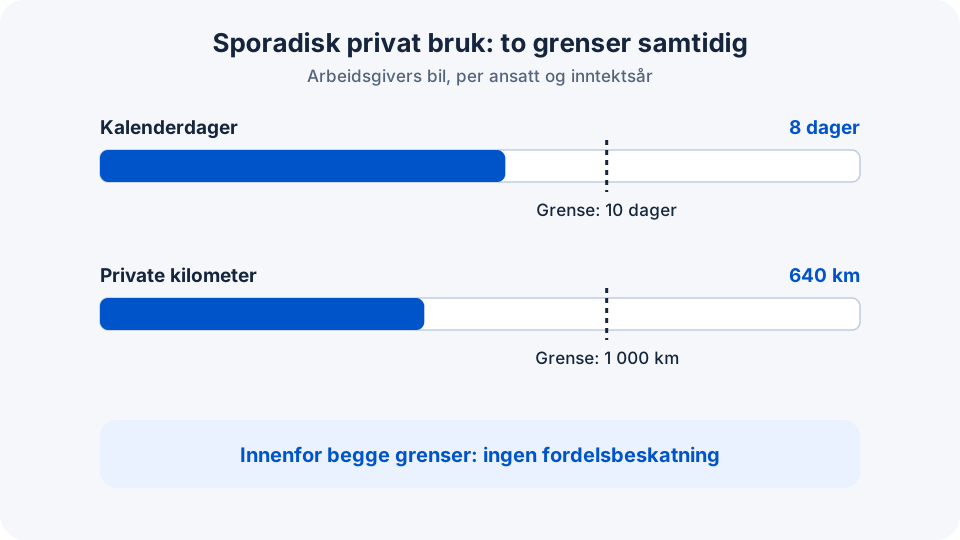
Sporadisk bruk: 10 dager og 1 000 kilometer
Privat bruk av arbeidsgivers bil skattlegges ikke når den er sporadisk. Etter Skatte-ABC om sporadisk bruk er bruken sporadisk når den
- ikke overstiger 10 kalenderdager i året, og
- ikke overstiger 1 000 kilometer i året
Begge vilkårene må være oppfylt. Brytes ett av dem, skattlegges fordelen på vanlig måte.
| Privat bruk i året | Resultat |
|---|---|
| 8 dager og 640 km | Sporadisk, forutsatt at all bruk er med |
| 11 dager og 180 km | Daggrensen er overskredet |
| 4 dager og 1 050 km | Kilometergrensen er overskredet |
Slik telles grensene:
- Påbegynte døgn teller. Det avgjørende er antall påbegynte døgn den ansatte har brukt bilen.
- Parkerte dager teller ved lån. Lånes bilen i elleve dager til en hyttetur, er grensen brutt selv om bilen står parkert det meste av tiden.
- Alle arbeidsgivers biler regnes sammen. Bytte av bil eller kjørebok midt i året nullstiller ingenting.
- Arbeidsreiser er privat bruk. Hjemkjøring til og fra fast arbeidssted teller med i både dagene og kilometerne.
Når den ansatte sier at bilen ikke brukes privat
Står bilen hjemme hos den ansatte, vurderer Skatteetaten hva som er mest sannsynlig. Etter Skatte-ABC om påstand om ikke-bruk legges det blant annet vekt på hvor bilen er parkert utenom arbeidstiden, hvilke andre biler husstanden har, hvor egnet bilen er til privat bruk og hvor boligen ligger.
To punkter er viktige for arbeidsgiveren:
- En riktig ført kjørebok som viser all kjøring gjennom året, og at alt er yrkeskjøring, tillegges stor vekt.
- Et forbud mot privat bruk har liten vekt alene. Avtalen teller først når arbeidsgiveren har hatt tilfredsstillende kontroll med at bilen faktisk ikke er brukt privat.
Verktøy i bilen er heller ikke avgjørende. Vil bedriften at bilene skal stå hjemme hos de ansatte uten fordelsbeskatning, trengs både en skriftlig bilavtale og en kjørebok som noen faktisk kontrollerer. Hva avtalen bør regulere, står i policy for bilbruk.
Slik fører dere privat bruk i kjøreboken
- Merk private turer som private i stedet for å la dem stå uten formål. En tur uten formål kan ikke telles som yrkeskjøring.
- Skill ut private ærender. En henting i barnehagen mellom to kundebesøk er en privat strekning, ikke en del av kundeoppdraget.
- Tell dager og kilometer per ansatt hvis dere bygger på sporadisk bruk, og gi beskjed når noen nærmer seg en av grensene.
- Rett formål med forklaring. Distanse, dato og klokkeslett skal stå urørt, og rettingen skal vise hvem som gjorde den.
- Avstem mot kilometertelleren hver måned, slik at kjøring uten registrering blir oppdaget. Se månedsslutt for kjørebok.
Deler flere ansatte samme bil, må loggen også vise hvem som hadde bilen når. Det er gjennomgått i delt firmabil.
Velg neste steg
Sist gjennomgått 13.11.2026.