Kilometergodtgjørelse med privatbil
Se gjeldende trekkfri sats og statens sats, hvordan utbetalingen deles i trekkfri og trekkpliktig del, og hva reiseregningen må vise.
Finn svaret du trenger
Gjeldende satser
Satsene under gjelder for inntektsåret 2026 og er uendret fra 2025. De gjelder uansett kjørelengde og også for kjøring i utlandet.
| Kjøretøy | Trekkfri sats per kilometer |
|---|---|
| Bil, også elbil | 3,50 kroner |
| Tung motorsykkel over 125 ccm | 2,95 kroner |
| Moped og lett motorsykkel | 2,00 kroner |
| Snøscooter og ATV | 10,00 kroner |
| Motorbåt | 7,50 kroner |
| Trekkfritt tillegg | Per kilometer |
|---|---|
| Passasjer | 1,00 krone per passasjer |
| Kjøring på skogs- og anleggsvei | 1,00 krone |
| Utstyr og materiell som ikke hører hjemme i bagasjerom eller på takgrind, for eksempel tilhenger | 1,00 krone |
Skattedirektoratet fastsetter satsene for ett inntektsår om gangen. De står i Skatteetatens satsoversikt for bilgodtgjørelse, som også oppgir statens sats.
Tre satser som ofte blandes
| Sats | Hvem fastsetter den | Hva den betyr |
|---|---|---|
| Trekkfri sats | Skattedirektoratet | Det som kan utbetales uten forskuddstrekk og arbeidsgiveravgift |
| Statens sats | Partene i staten, i særavtalen om reiser innenlands | Det statsansatte får. Private virksomheter kan avtale å følge den |
| Avtalt sats | Arbeidsgiver, i arbeidsavtale, tariffavtale eller personalhåndbok | Det den ansatte faktisk får utbetalt |
Ingen av satsene gir en ansatt i privat sektor krav på en bestemt utbetaling. Retten til godtgjørelse følger av avtalen med arbeidsgiveren. Er avtalt sats lavere enn den trekkfrie, kan den ansatte ikke kreve differansen.
Slik fordeles utbetalingen
| Linje | Beregning | Behandling i lønn |
|---|---|---|
| Utbetaling | Godkjente kilometer × avtalt sats | Det den ansatte får |
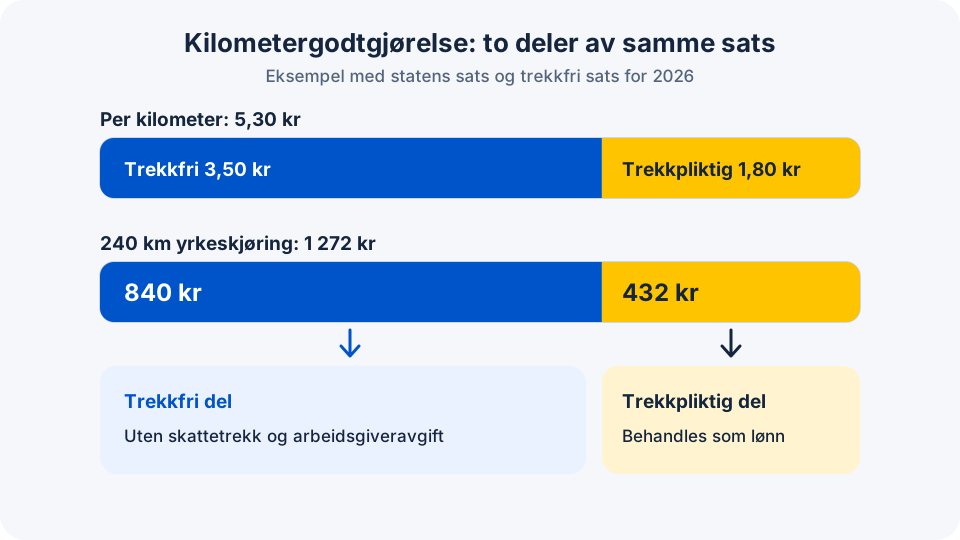
| Trekkfri del | Godkjente kilometer × trekkfri sats, høyst utbetalingen | Ingen forskuddstrekk eller arbeidsgiveravgift |
| Trekkpliktig del | Utbetaling minus trekkfri del | Forskuddstrekk og arbeidsgiveravgift som lønn |
Eksempel med 2026-satsene: En selger leverer en reiseregning på 240 yrkeskilometer, og bedriften betaler statens sats.
- Utbetaling: 240 × 5,30 = 1 272 kroner
- Trekkfri del: 240 × 3,50 = 840 kroner
- Trekkpliktig del: 240 × 1,80 = 432 kroner
Har selgeren med en kollega hele veien og bedriften betaler passasjertillegg på 1,00 krone, kommer 240 kroner i tillegg, og de er trekkfrie når kollegaen er navngitt i reiseregningen.
Arbeidsgiveren kan altså dele godtgjørelsen i en skattefri del etter Skattedirektoratets sats og en del som behandles fullt ut som lønn. Betaler bedriften 3,50 kroner eller mindre, er hele beløpet trekkfritt. Regn på egne tall i kalkulatoren for kilometergodtgjørelse.
Hvilken kjøring gir rett til skattefri godtgjørelse?
Skattefriheten gjelder bare yrkeskjøring med egen bil. Tre avgrensninger avgjør de fleste tilfellene:
- Arbeidsreisen er ikke yrkeskjøring. Godtgjørelse for kjøring mellom hjem og fast arbeidssted er ikke skattefri etter satsen. Kjøring fra hjemmet direkte til en kunde som ikke er fast arbeidssted, er yrkesreise. Se arbeidsreise eller yrkesreise.
- Reglene gjelder privatbil, ikke firmabil. Ved firmabil er spørsmålet skattepliktig fordel, se kjørebok for firmabil og varebil.
- Arbeidsgiveren må ha samtykket til at egen bil brukes.
Hva reiseregningen må dokumentere
Bilgodtgjørelse skal legitimeres med en reiseregning som arbeidstakeren selv utarbeider. Etter Skatte-ABC om formelle krav til bilgodtgjørelse må den minst vise:
- arbeidstakerens navn og adresse
- dato for avreise og hjemkomst for hver reise
- formålet med reisen
- hvilket arrangement arbeidstakeren har deltatt på
- reiseruten, med lokal kjøring på oppdragsstedet og årsaken til eventuelle omkjøringer
- totalt kjørt distanse, beregnet fra bilens kilometerteller, en GPS-basert elektronisk kjørebok eller et kartprogram på nett
- navn på passasjerer det kreves passasjertillegg for
Reiseregningen skal signeres av arbeidstakeren og oppbevares som bilag i arbeidsgiverens regnskap. Mangler dokumentasjonen, er hele godtgjørelsen trekkpliktig.
En kjørebok er ikke et krav for kilometergodtgjørelse, men den er den enkleste måten å få dato, rute og distanse riktig. En elektronisk kjørebok leverer disse automatisk. Formål, omkjøringer og signatur må komme fra den ansatte. Fører dere turene manuelt, har kjørebokmalen kolonnene reiseregningen trenger.
Tre steder kravene glipper
- Omkjøring: Ruten skal forklare hvorfor distansen er lengre enn korteste vei, for eksempel stengt vei eller henting av materiell.
- Flere stopp: Ett formål for hele dagen er sjelden nok når turen har fem kundebesøk. Ett formål per stopp gjør kravet etterprøvbart.
- Sen levering: Et krav som settes sammen fra kalenderen tre måneder senere, har svakere bevisverdi enn turer som ble ført samme uke.
Vanlige feil før attestasjon
- Pendling er tatt med. Trekk ut strekningene mellom hjem og fast arbeidssted før kravet summeres.
- Samme tur er sendt to ganger. Det skjer typisk når en ansatt bytter fra regneark til app midt i måneden. Sammenhold datoene.
- Riktig sats, manglende formål. En korrekt sats gjør ikke et udokumentert krav trekkfritt.
- Passasjertillegg uten navn. Tillegget forutsetter at passasjeren er navngitt.
- Hele beløpet ført som trekkfritt. Betaler bedriften statens sats, skal differansen opp til 5,30 kroner inn som lønn i samme lønnskjøring.
- Fjorårets sats står i skjemaet. Legg satsen inn som en parameter i lønnssystemet, og kontroller den ved hvert årsskifte. Det er satsen for året kjøringen skjer, som gjelder.
Hvordan det attesterte kravet går videre til utbetaling, står i arbeidsflyten fra kjørebok til lønn.
Gjelder det også innehaveren av et enkeltpersonforetak?
Nei. Innehaveren er ikke ansatt i eget foretak og kan ikke utbetale kilometergodtgjørelse til seg selv. Bruker innehaveren privatbilen i næringen, gis det i stedet fradrag med 3,50 kroner per yrkeskilometer (2026), normalt for inntil 6 000 kilometer i året. Kjøres bilen minst 6 000 kilometer i yrket, eller er yrkeskjøringen mer enn halvparten av den totale bruken, regnes den som yrkesbil, og da føres de faktiske kostnadene i regnskapet. I begge tilfeller må yrkeskjøringen kunne dokumenteres, for eksempel med kjørebok.
Valget mellom de to behandlingene er forklart i ReAIs guide til bil i enkeltpersonforetak. Rutinen for en liten virksomhet står i kjørebok for små bedrifter. Er du usikker på om bilen bør eies privat eller av selskapet, kan en regnskapsfører hos Aiak regne på begge alternativene.
Velg neste steg
Sist gjennomgått 13.11.2026.